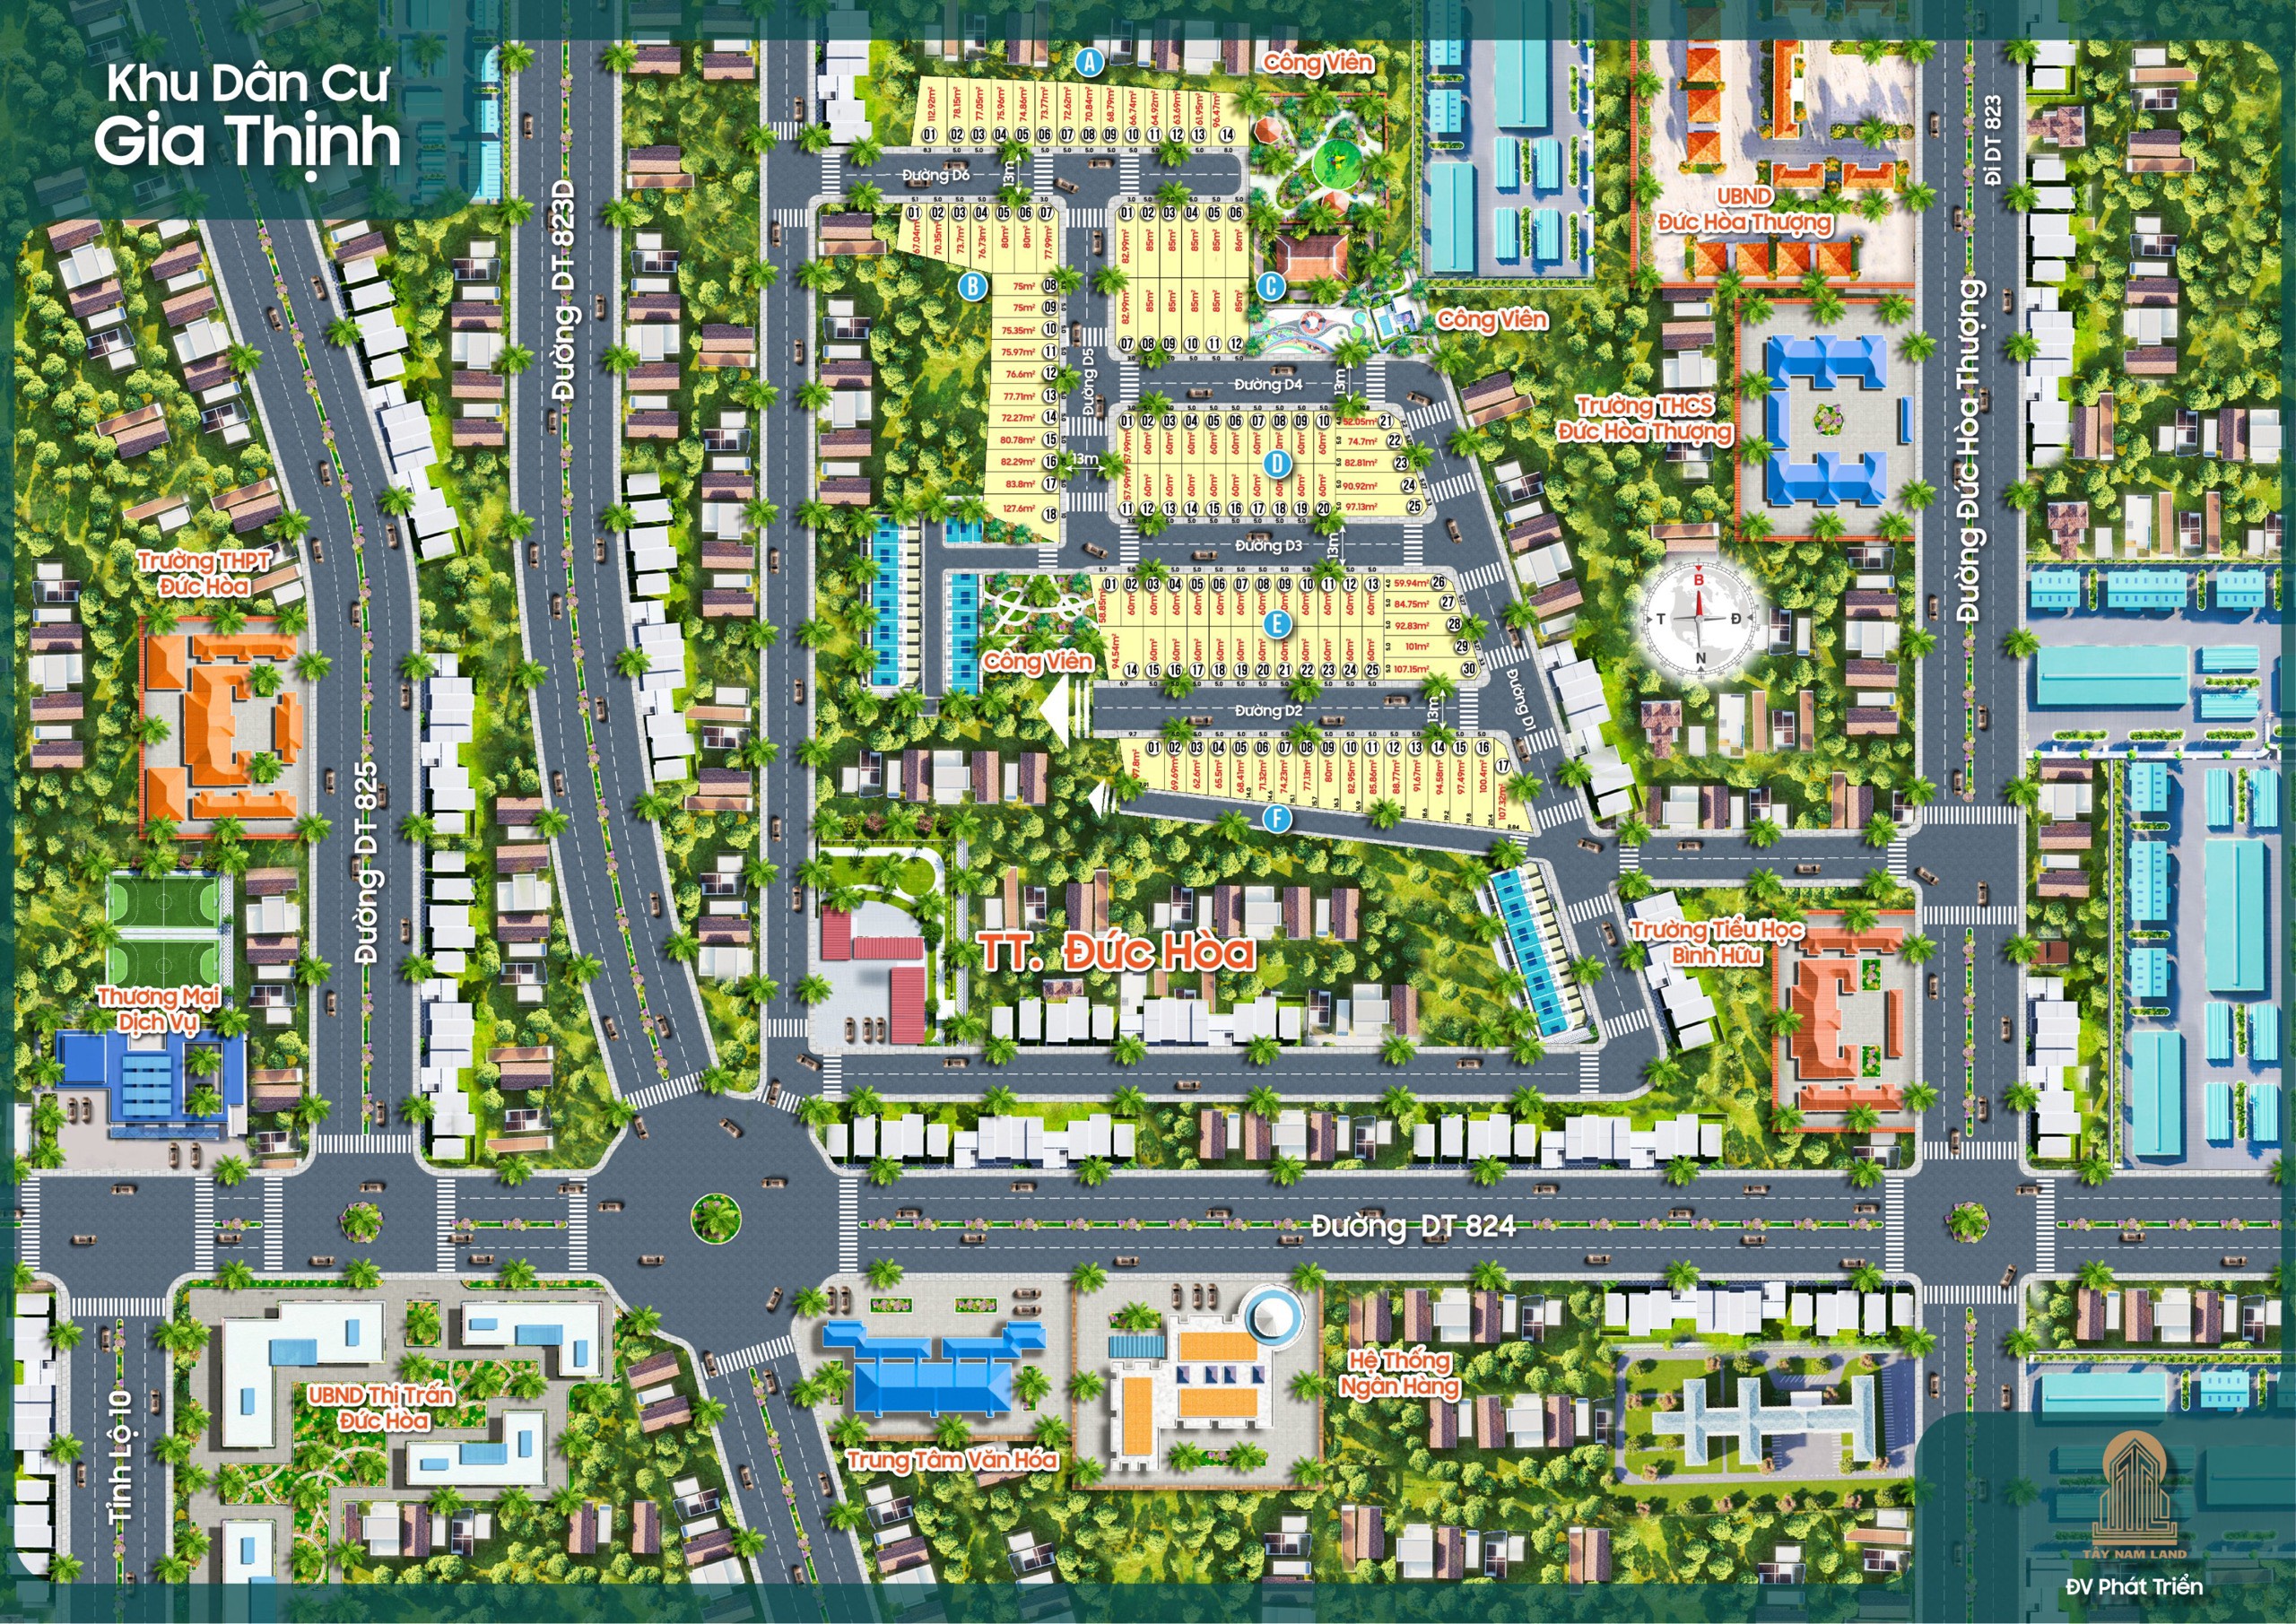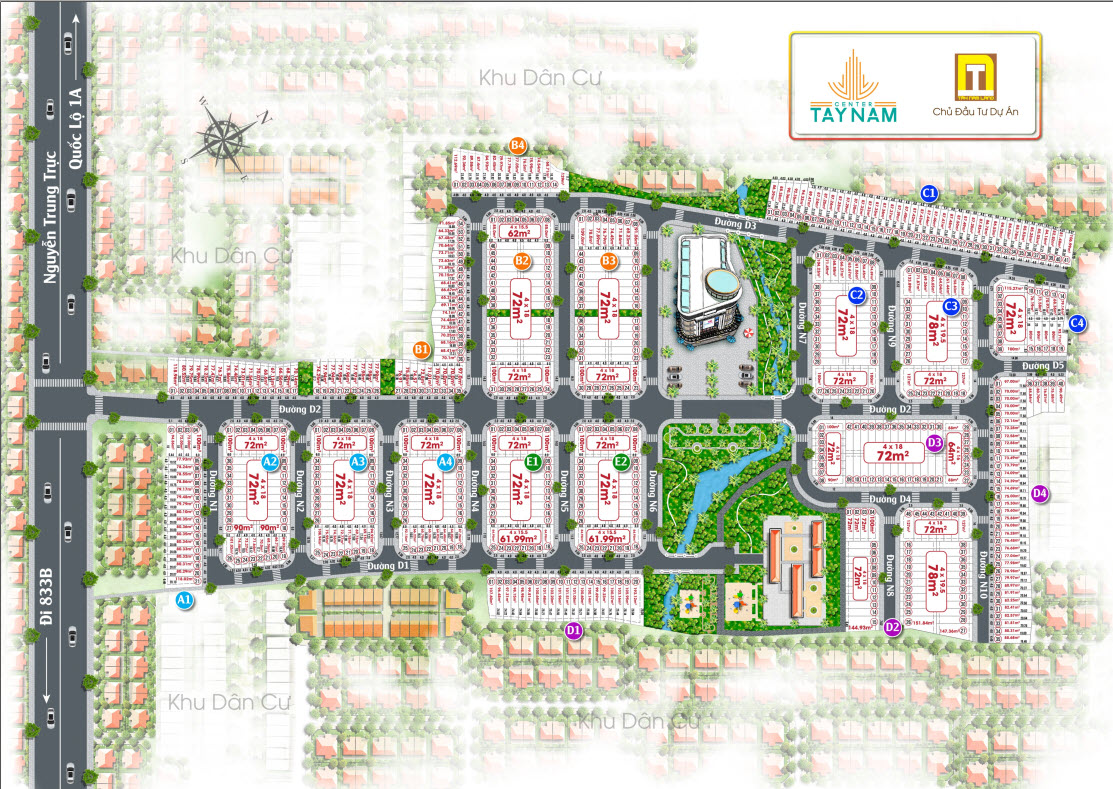
Hai người có cùng số tiền, cùng ở vùng Tây Nam Bộ và đều muốn mua bất động sản đầu tiên. Một người chọn căn hộ ở vành đai TP.HCM, người kia chọn đất nền gần nhà. Câu hỏi thường được đặt ra là “cái nào lời hơn” — và đó là câu hỏi không ai trả lời được một cách có căn cứ.
Bài này đổi câu hỏi. Thay vì dự đoán tương lai, chúng ta so sánh thứ đo được ngay: cấu trúc chi phí, thời điểm tiền phải ra, và loại rủi ro của mỗi lựa chọn.
Vì sao so sánh bằng giá mua là so sánh sai
Giá mua chỉ là mục đầu tiên trong một danh sách. Để có chỗ ở sử dụng được, mỗi loại cần thêm những khoản khác nhau — và chúng không nhỏ.
Với căn hộ, ngoài giá bán còn: thuế giá trị gia tăng nếu bảng giá chưa gồm, kinh phí bảo trì phần sở hữu chung nộp một lần khi nhận nhà, lệ phí trước bạ và phí cấp giấy chứng nhận, nội thất rời, chỗ đỗ xe, và phí quản lý hằng tháng suốt thời gian sở hữu.
Với đất nền, ngoài giá đất còn: chi phí xây nhà, hoàn thiện, đấu nối điện nước, lệ phí trước bạ và các phí sang tên, cùng chi phí cơ hội của khoảng thời gian từ lúc mua tới lúc dùng được.
Chỉ khi cộng đủ hai danh sách này, hai con số mới đặt cạnh nhau được.
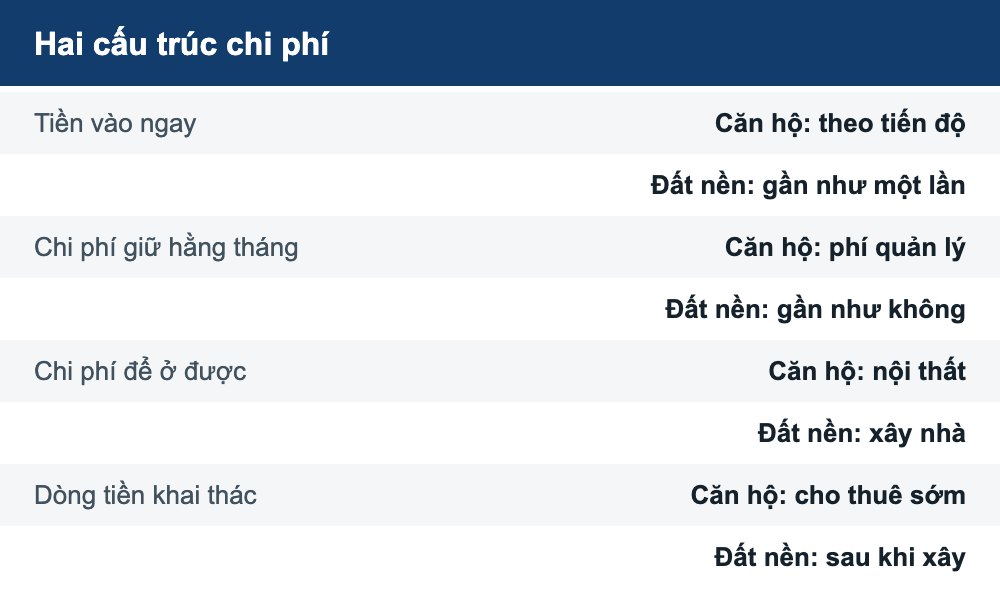
Khác biệt lớn nhất: thời điểm tiền phải ra
Đây là điểm ít được nói nhưng quyết định nhiều nhất tới việc một gia đình có xoay được hay không.
Căn hộ: tiền ra giãn theo tiến độ
Với căn hộ hình thành trong tương lai, người mua thanh toán theo các mốc tiến độ thi công. Điều này cho phép tích luỹ song song với thời gian chờ. Nhưng có một điểm cần tính: các khoản nộp một lần dồn vào giai đoạn nhận nhà — kinh phí bảo trì, phí sang tên, nội thất — đúng lúc đợt thanh toán cuối cũng tới.
Nhiều người mua lần đầu dùng hết nguồn lực cho đợt thanh toán cuối rồi mới phát hiện còn những khoản này. Đây là lỗi lập kế hoạch, không phải lỗi của loại hình.
Đất nền: tiền ra gần như một lần, rồi một lần nữa khi xây
Đất nền thường yêu cầu thanh toán trong thời gian ngắn hơn. Sau đó là một khoảng lặng — gần như không có chi phí giữ. Rồi tới lúc muốn ở hoặc khai thác, một khoản lớn thứ hai xuất hiện: chi phí xây nhà, và khoản này biến động theo giá vật liệu và nhân công tại thời điểm xây, không phải tại thời điểm mua đất.
Chi phí giữ hằng tháng: con số bị xem nhẹ
Đất nền gần như không có chi phí giữ. Căn hộ thì có phí quản lý, tính theo mét vuông mỗi tháng, lặp lại suốt thời gian sở hữu.
Về dài hạn, khoản này ảnh hưởng tới tài chính nhiều hơn vài lần chênh lệch giá mua. Vì vậy khi xem căn hộ, Quý khách cần hỏi ba câu: mức phí dự kiến bằng số, danh mục dịch vụ được bao gồm, và cơ chế điều chỉnh sau năm đầu. Mức năm đầu do chủ đầu tư công bố, sau đó được quyết định theo cơ chế của hội nghị nhà chung cư — nghĩa là nó có thể thay đổi.
Đổi lại, phí quản lý mua về những thứ mà chủ đất nền phải tự lo: an ninh, vệ sinh, bảo trì hệ thống kỹ thuật, vận hành tiện ích.
Khả năng khai thác: ai tạo được dòng tiền sớm hơn
Căn hộ có thể cho thuê ngay sau khi nhận nhà và làm nội thất. Đất nền phải xây xong mới cho thuê được. Khoảng cách thời gian này là một yếu tố thật trong bài toán dòng tiền.
Nhưng cần tỉnh táo ở đây: cho thuê được không đồng nghĩa cho thuê có lãi. Giá thuê phụ thuộc nguồn cung trong khu vực, khoảng cách tới nơi làm việc của người thuê, và tỷ lệ trống. Chúng tôi không đưa ra con số về tỷ suất cho thuê hay mức sinh lời, vì những con số đó phụ thuộc giá mua thực tế và thị trường từng thời điểm.
Điều có thể làm thay vào đó: tự khảo sát giá đang chào cho thuê của các căn tương đương trong cùng khu vực, và hỏi thẳng chuyên viên về tỷ lệ căn đang cho thuê trong toà nhà.
Hai loại rủi ro, không phải một loại rủi ro ở hai mức
Rủi ro của căn hộ hình thành trong tương lai
- Tiến độ. Dự án chậm bàn giao so với kế hoạch. Giảm rủi ro bằng cách chọn dự án đã qua mốc kết cấu và yêu cầu điều khoản bàn giao kèm chế tài trong hợp đồng.
- Chất lượng bàn giao. Vật liệu không đúng danh mục, diện tích lệch. Giảm rủi ro bằng phụ lục ghi tên thương hiệu cụ thể và điều khoản xử lý sai số diện tích.
- Pháp lý. Giảm rủi ro bằng cách yêu cầu bản sao văn bản xác nhận nhà ở đủ điều kiện được bán và chứng thư bảo lãnh ngân hàng.
Rủi ro của đất nền trong dự án
- Điều kiện chuyển nhượng. Pháp luật đặt điều kiện về mức độ hoàn thành hạ tầng kỹ thuật trước khi chủ đầu tư được chuyển nhượng. Vì vậy câu hỏi quan trọng không phải “có pháp lý không” mà là “phân khu này đã đủ điều kiện ký hợp đồng mua bán, hay hiện chỉ ký được văn bản giữ chỗ”.
- Hạ tầng. Đường nội khu, cấp thoát nước, điện có thể chưa hoàn thiện. Hãy yêu cầu biên bản nghiệm thu hạ tầng của đúng phân khu.
- Thế chấp. Cần biết khu đất có đang thế chấp và quy trình giải chấp cho thửa của mình.
Bốn câu hỏi quyết định, theo thứ tự
- Quý khách cần chỗ ở trong bao lâu nữa? Nếu cần sớm, một dự án căn hộ đã qua mốc kết cấu có khả năng đáp ứng cao hơn việc mua đất rồi xây. Nếu còn vài năm, cả hai đều mở.
- Dòng tiền hằng tháng chịu được bao nhiêu? Phí quản lý cộng lãi vay là hai khoản định kỳ. Hãy thử tính với mức lãi sau khi hết ưu đãi, không chỉ mức ưu đãi năm đầu.
- Có đủ nguồn cho khoản lớn thứ hai không? Với đất nền là tiền xây nhà; với căn hộ là các khoản nộp một lần khi nhận nhà cộng nội thất.
- Quý khách có thời gian quản lý việc xây dựng không? Xây nhà là một dự án nhỏ cần giám sát. Đây là chi phí thời gian thật, thường không được tính vào bảng so sánh.
Nếu chọn hướng căn hộ: nên đọc bảng giá thế nào
Nhiều chủ đầu tư không niêm yết giá công khai vì giá thay đổi theo đợt mở bán, tầng, hướng và chính sách thanh toán. Cách làm này khiến người mua phải liên hệ, nhưng tránh được việc một con số lỗi thời bị dùng để tính toán tài chính.
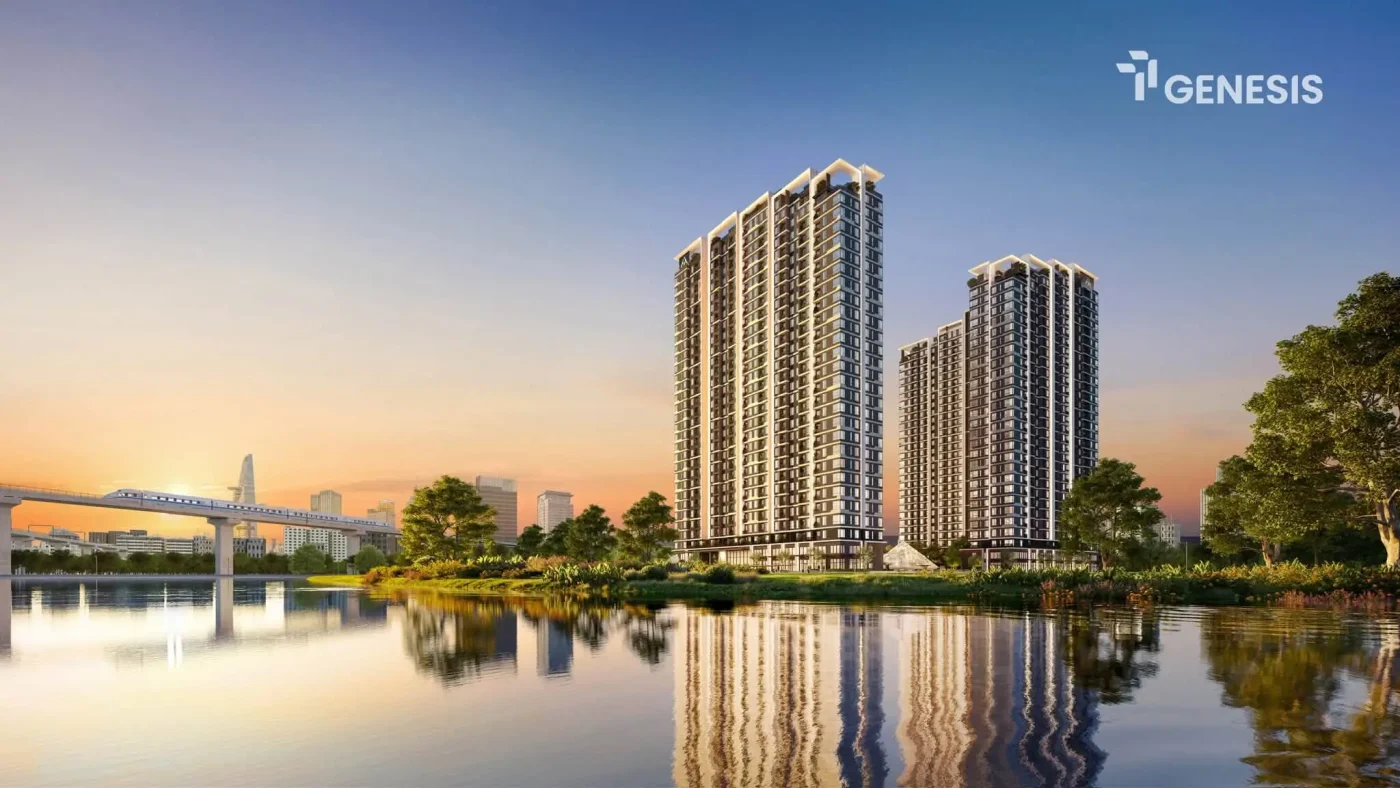
Ví dụ dự án Green Skyline của TBS Land tại phường Đông Hòa, TP. Hồ Chí Minh — khu đất khoảng 1,32 ha, 4 block cao 28–40 tầng, tổng 1.296 căn, dải diện tích 39–98 m² — cấp bảng giá theo từng đợt thay vì đăng con số lên website. Trang những yếu tố cấu thành giá một căn hộ của dự án liệt kê khá đầy đủ các khoản ngoài giá bán, kèm lưu ý rằng họ không đưa ra con số về mức tăng giá hay tỷ suất lợi nhuận.
Dù Quý khách có quan tâm dự án đó hay không, cách trình bày này là mẫu tham khảo tốt: khi nhận bảng giá từ bất kỳ dự án nào, hãy yêu cầu bản có ngày hiệu lực và có ký hiệu căn cụ thể.
Nếu chọn hướng đất nền: ba thứ cần có trong tay
- Thông tin quy hoạch của thửa đất, tra tại cơ quan có thẩm quyền địa phương — độc lập với tài liệu bên bán cung cấp.
- Biên bản nghiệm thu hạ tầng của phân khu đang bán.
- Báo giá xây dựng sơ bộ cho mẫu nhà Quý khách dự định xây, lấy tại thời điểm hiện tại — để biết khoản lớn thứ hai thực sự là bao nhiêu.
Một cách tính đơn giản để tự so sánh
Lập hai cột trên giấy. Mỗi cột ghi: tổng tiền cần cho tới ngày có thể ở được, thời gian từ nay tới ngày đó, chi phí định kỳ hằng tháng sau khi nhận, và một dòng cuối: điều gì sẽ khiến Quý khách mất ngủ ở lựa chọn này.
Dòng cuối thường quyết định nhiều hơn ba dòng trên. Có người chịu được việc chờ hạ tầng nhưng không chịu được phí hằng tháng; có người ngược lại. Không có lựa chọn nào đúng cho tất cả.
Ba sai số thường gặp khi tự lập bảng so sánh
Chúng tôi gặp ba lỗi lặp lại ở hầu hết bảng so sánh mà khách hàng tự làm.
Thứ nhất, bỏ chi phí xây dựng ra ngoài vì “chưa xây ngay”. Khoản này vẫn phải tính, chỉ là tính ở thời điểm khác — và giá vật liệu cùng nhân công tại thời điểm xây không giống hôm nay. Cách làm hợp lý là lấy báo giá sơ bộ ở hiện tại rồi dự phòng thêm một biên độ, thay vì để trống dòng đó.
Thứ hai, so sánh đơn giá trên mét vuông giữa hai loại hình. Mét vuông đất và mét vuông sàn căn hộ là hai thứ khác nhau về bản chất, chưa kể căn hộ còn hai cách tính diện tích là tim tường và thông thuỷ. Hãy so sánh bằng tổng số tiền cho một chỗ ở sử dụng được, không so bằng đơn giá.
Thứ ba, chỉ tính giai đoạn lãi suất ưu đãi. Nếu dùng vốn ngân hàng, dòng tiền sau khi hết ưu đãi mới là phần quyết định khả năng cầm cự. Hãy yêu cầu nhân viên tín dụng lập bảng trả nợ cho cả vòng vay, và tự thử một tình huống lãi suất cao hơn dự kiến.
Sửa ba lỗi này thường làm thay đổi kết luận của bảng so sánh — đôi khi đảo hẳn lựa chọn ban đầu.
Câu hỏi thường gặp
Mua căn hộ ở vành đai TP.HCM có xa quá không?
Khoảng cách tính bằng kilômét ít có ý nghĩa; điều cần đo là thời gian di chuyển thực tế từ dự án tới nơi Quý khách làm việc, vào đúng giờ đi làm. Hãy chạy thử lộ trình đó một lần trước khi quyết định.
Đất nền có còn phù hợp với người mua lần đầu không?
Phù hợp nếu Quý khách chưa cần chỗ ở ngay, có nguồn cho khoản xây dựng về sau, và có thời gian theo việc xây. Nếu cả ba điều kiện đều không rõ, căn hộ thường là lựa chọn ít rủi ro vận hành hơn.
Vì sao bài viết không đưa ra con số giá để so sánh?
Vì giá bất động sản thay đổi theo khu vực, thời điểm và từng sản phẩm cụ thể. Một con số nêu ra hôm nay có thể sai vào tháng sau và dẫn tới quyết định tài chính lệch. Thay vào đó chúng tôi trình bày cấu trúc chi phí để Quý khách tự điền số của chính mình.
Tôi nên nhờ ai kiểm tra trước khi xuống tiền?
Với cả hai loại hình, nên nhờ một luật sư đọc hợp đồng và phụ lục. Với đất nền, nên thêm một người có kinh nghiệm xây dựng xem hiện trạng hạ tầng và nền đất.
Bài viết so sánh đặc điểm chung của hai loại hình bất động sản, mang tính thông tin, không phải tư vấn đầu tư hay tư vấn tài chính cho trường hợp cụ thể. Thông tin về dự án được trích theo công bố của chủ đầu tư; Quý khách vui lòng đối chiếu hồ sơ gốc trước khi giao dịch.